永续合约完全拆解:从机制原理到产品路线之争
系列DeFi 机制拆解4 / 4
- 1简单理解 Uniswap V3 如何集中流动性
- 2MemeCoin Bonding Curve 公式推导
- 3流动性:从虚拟到真实的进化论
- 4永续合约完全拆解:从机制原理到产品路线之争
- 查看系列 →
一、 永续合约的三个核心产品问题
从传统期货说起,先来看这张对比图,理解永续合约要先理解它替代了什么:
| 维度 | 传统期货/交割合约 | 永续合约 |
|---|---|---|
| 到期日 | 有(周/月/季度) | 无 |
| 价格锚定 | 到期自动收敛到现货 | 资金费率(核心创新) |
| 持仓成本 | 无资金费率,但有展期成本 | 资金费率(正/负) |
| 杠杆 | 有 | 有,通常更高(10-100x) |
| 流动性 | 分散在不同期限 | 集中于单一合约 |
| 适用场景 | 套期保值/事件驱动交易 | 长期持仓/高频交易 |
传统期货有到期日,到期了价格自然会收敛到现货。但交易者不喜欢到期——他们希望"一直持有"。于是 BitMEX 在 2016 年发明了永续合约:没有到期日,用"资金费率"这个机制让合约价格始终贴近现货价格。
这个设计精妙的地方在于,它把"价格锚定"从一个时间事件(到期交割)变成了分期支付的持续成本,合约价格偏高 → 做多成本上升 → 多头减少 → 价格回落。没有任何中心化机构强制干预,纯靠博弈论自我平衡。
所以,任何一个永续合约协议,最核心的产品设计问题永远是这三个:
- 价格锚定:如何让价格贴近现货?
- 风险控制:如何在用户爆仓前保护系统偿付能力?
- 对手方:谁来接盘用户的多空仓位?
二、价格锚定机制:资金费率
2.1 资金费率的基本原理
先用一张图理解资金费率在做什么:
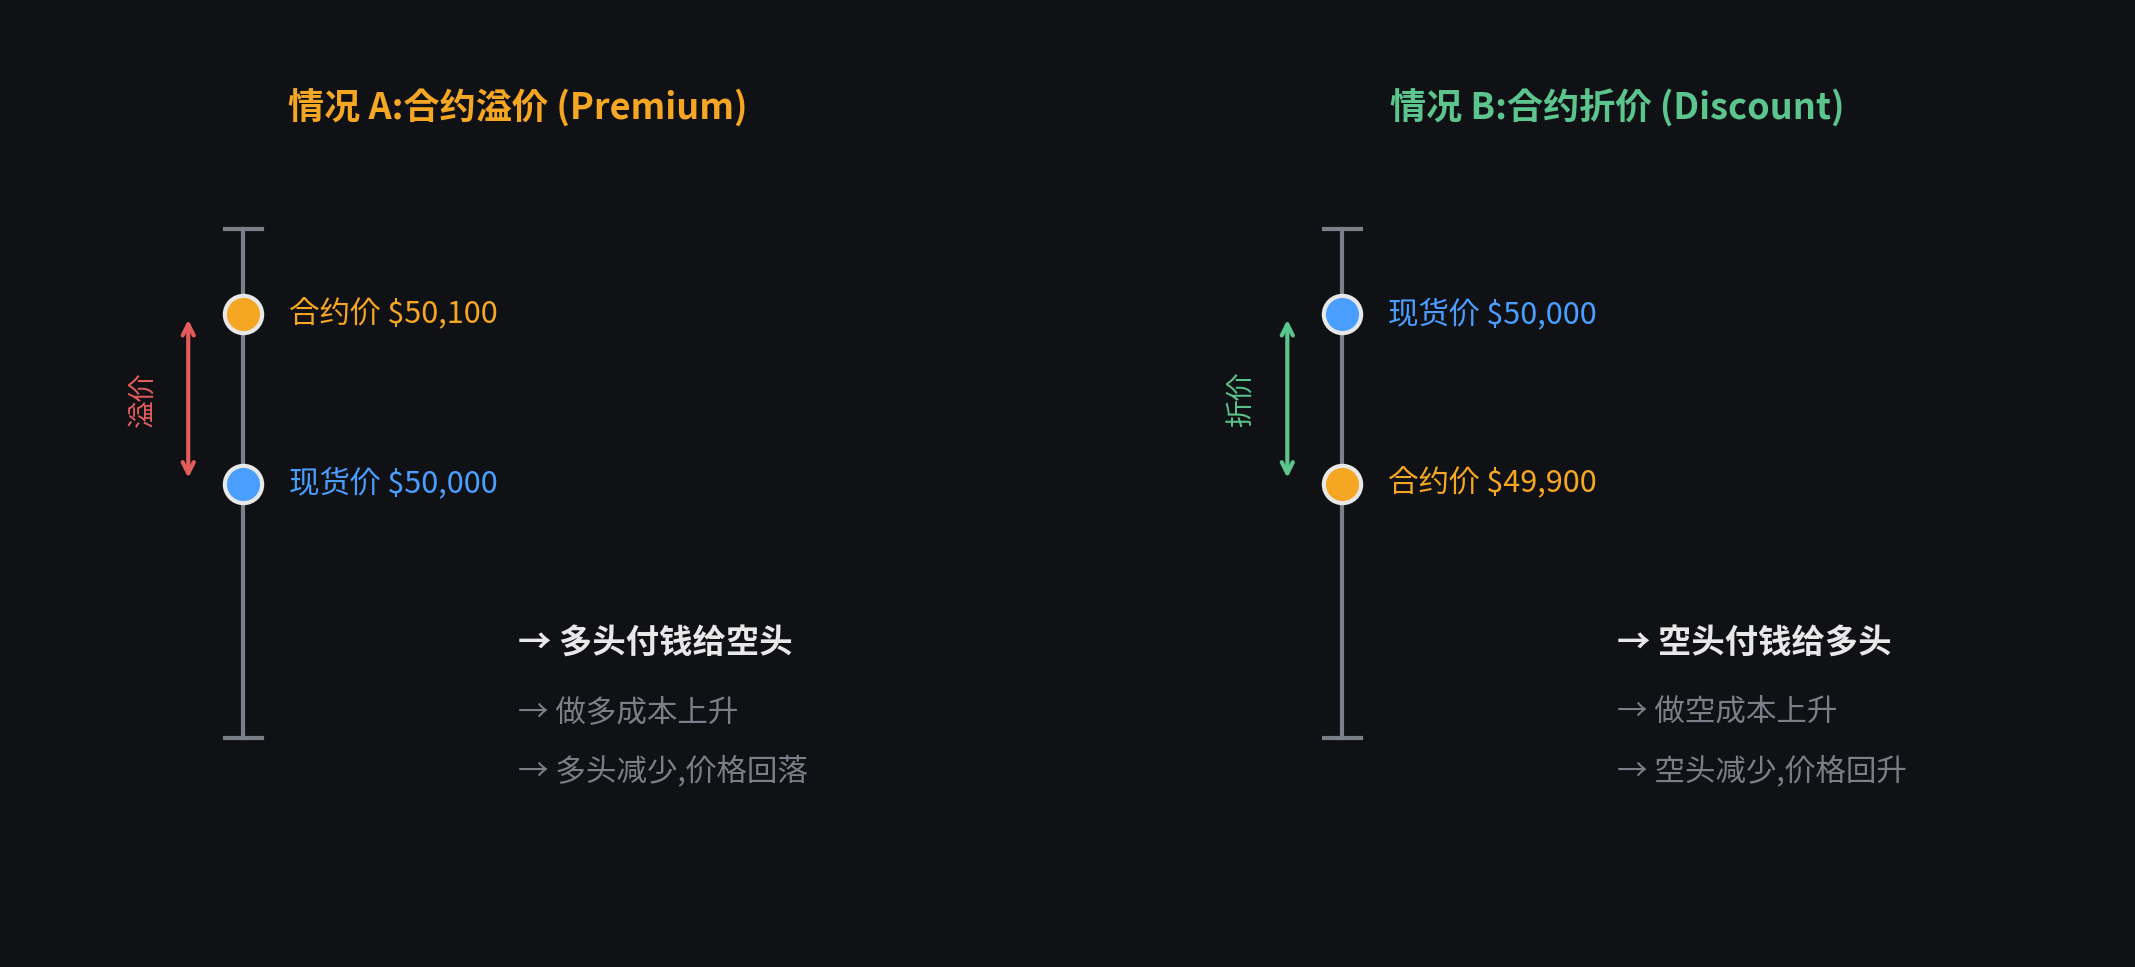
核心逻辑:资金费率是一种持续性成本。当你的仓位方向和市场整体方向一致(比如大家都看多、你也看多),你就要为这份"共识"付钱;反过来,如果你逆市场持仓,你反而能收到钱。这个机制让"偏离现货"变成有代价的事,价格自然会被拉回来。
2.2 资金费率的公式
基础公式:
Funding Rate = Premium Index + clamp(Interest Rate − Premium Index, −0.05%, +0.05%)
拆开看三个组件:
组件一:Premium Index(溢价指数)
Premium Index = TWAP(Mark Price − Index Price) / Index Price
                       └─────────┬──────────┘
                            时间加权平均
- Mark Price:合约标记价格(后面详细讲)
- Index Price:现货指数价格(来自多个交易所的加权)
- TWAP:Time-Weighted Average Price,时间加权平均
为什么要 TWAP?防止单点价格操纵。如果直接取当前价,攻击者只要在结算前一个区块砸一笔大单把价格打偏,就能让资金费率飙升、收割所有逆向持仓者。TWAP 把这个攻击成本变得极高——你得连续几小时维持操纵,经济上基本不可行。
组件二:Interest Rate(利率项)
这是一个相对固定的小数值,通常是 0.01% / 8 小时(折年化约 10.95%)。
它存在的原因是历史性的,反映"持有加密货币 vs 持有美元"的机会成本。即使合约价格和现货完全一致(Premium = 0),也应该有一个微小的基础费率让空头付给多头,反映美元的时间价值。
组件三:clamp 夹断函数
clamp(x, min, max) = max(min(x, max), min)
把"利率 − 溢价"的部分限制在 ±0.05% 以内,防止极端情况下两个组件相互放大。
最终还有全局上下限
if (rate > +0.1%)  rate = +0.1%   // 单周期最大支付
if (rate < −0.1%)  rate = −0.1%   // 单周期最大收取
这不是数学最优,这是用户体验:不管行情多极端,用户一个周期最多付 0.1%。牺牲一点锚定效率,换用户敢于持仓。
2.3 各主流平台的资金费率设计对比
| 平台 | 结算频率 | 组件构成 | 上下限 | 特殊设计 |
|---|---|---|---|---|
| Binance | 8 小时 | Premium + Interest | ±0.5% / ±2% | 不同资产不同上限 |
| Bybit | 8 小时 | Premium + Interest | ±0.75% | 有 dampener 平滑项 |
| dYdX v4 | 1 小时 | Premium + Interest | 动态调整 | 治理可调 clamp 参数 |
| Hyperliquid | 1 小时 | Premium + Interest | ±4% / 小时 | 极低延迟锚定 |
| Jupiter Perps | 无资金费率 | —— | —— | 用借贷费替代 |
| GMX | 无资金费率 | —— | —— | 多空仓位利用率决定借贷费 |
几个观察:
-
结算频率的分化:中心化交易所普遍 8 小时,链上协议要么跟随(dYdX 早期),要么走向更高频(Hyperliquid 1 小时)或干脆去掉(Jupiter/GMX)
-
上下限差异巨大:Binance 有些资产给到 ±2%,Hyperliquid 单小时 ±4%——这些数字直接反映平台对极端行情的风险偏好
-
另类的“借贷费”模型--Jupiter Perps&GMX
Jupiter Perps 是基于流动性池的永续合约协议(类似 GMX V1 架构),用户交易的对手方是 JLP 流动性池而非其他交易者。它没有传统资金费率,而是用**借贷费(Borrow Fee)**替代——持仓者需要持续支付费用给流动性提供者,费率根据池子利用率动态调整,多空都要付,不存在"多空互相结算"的逻辑。
GMX 机制类似,同样是 Pool-based 模型,没有资金费率,而是通过多空仓位的利用率差异来计算借贷费。利用率高的一侧(哪边仓位更大、占用流动性更多)付出更高的 borrow rate,本质是在激励市场自然平衡多空,而不是像 CEX 那样用资金费率强制拉平价差。两者的共同逻辑是:流动性池承担了做市商角色,持仓成本以借贷费的形式流向 LP。
-
资金费率看起来小,长期持仓代价其实很大
年化资金费率 对应 8 小时费率 100x 杠杆持仓成本(年化) 10% 0.0274% 1000% 30% 0.0822% 3000% 100% 0.274% 10,000% 以 BTC 为例,牛市中资金费率年化经常超过 50%。对一个 20x 杠杆的多头而言,光是资金费率一年就要吞掉 10 倍本金。很多新手以为"我看对方向就能赚钱",但资金费率是一个持续性的"牛市税"。
2.4 标记价格:容易被忽视的护城河
标记价格(Mark Price)是决定清算的那个价格。很多人以为清算用的是"最新成交价",这是误解——如果真的这样,任何人都能用一笔大单操纵价格触发别人的清算。
标记价格的三种常见构造方式
方式一:指数价格法
  Mark Price = Index Price
  优点:完全抗操纵(来自外部)
  缺点:完全忽略本合约的价格信号

方式二:公平价格法(Fair Price)
  Mark Price = Index Price + 平滑后的基差
  优点:既抗操纵又反映合约自身溢价
  缺点:实现复杂,参数调优困难

方式三:中间价 + EMA
  Mark Price = EMA(Bid/Ask 中间价)
  优点:反应快
  缺点:低流动性时易被操纵
主流协议的选择:
| 协议 | 标记价格计算方式 |
|---|---|
| Binance | Fair Price(Index + 移动平均基差) |
| dYdX v4 | Index Price(纯外部) |
| Hyperliquid | 多源加权(外部 + 内部订单簿) |
| GMX | Oracle Price(Chainlink + Pyth 多签) |
这看似是一个技术细节,其实是产品信任的根基。当用户说"我在这个平台敢放 20 倍杠杆"时,他潜意识里相信的是"我的清算价不会被一笔恶意大单触发"——而这份信任,全部由标记价格的设计支撑。
三、风险控制机制:保证金与清算
3.1 保证金系统的层级
大多数用户只知道"保证金",但生产级协议里有三个层级:
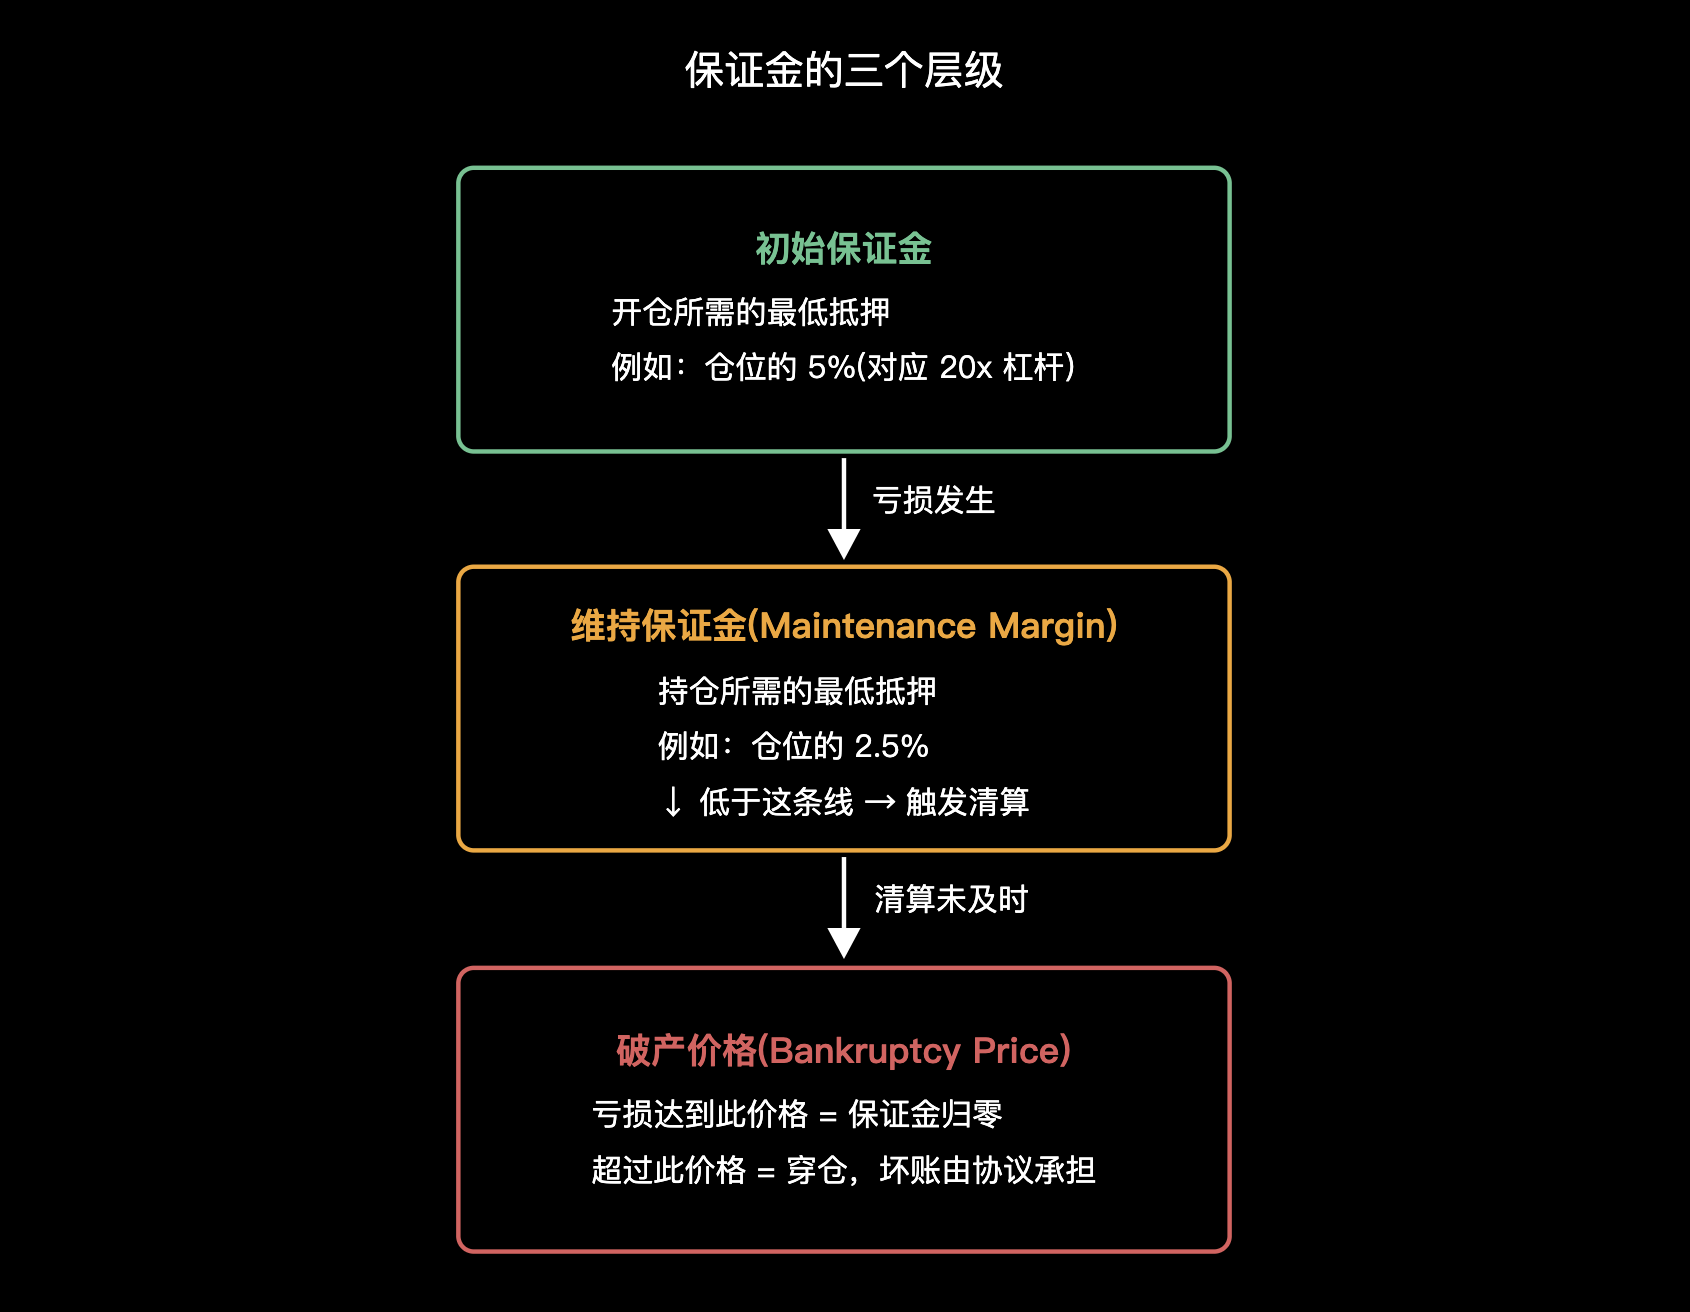
初始保证金 vs 维持保证金的产品考虑
- 差距越大:用户缓冲空间越大,但资金利用率低
- 差距越小:资金效率高,但清算频发、用户体验差
行业普遍的做法是 维持保证金 ≈ 初始保证金的 50%。也就是你用 5% 保证金开仓,亏到 2.5% 就会被清算——意味着价格逆向波动 2.5%,你的 20x 仓位就没了。
3.2 杠杆与爆仓距离的真实关系
这是个对新手极其反直觉的表:
| 杠杆 | 初始保证金 | 维持保证金 | 逆向波动多少爆仓 |
|---|---|---|---|
| 5x | 20% | 10% | ~10% |
| 10x | 10% | 5% | ~5% |
| 20x | 5% | 2.5% | ~2.5% |
| 50x | 2% | 1% | ~1% |
| 100x | 1% | 0.5% | ~0.5% |
BTC 单日 1% 的波动是家常便饭,这意味着100x 杠杆的持仓一天之内爆仓的概率接近 100%。这不是"用户不理性",而是协议刻意设计的——高杠杆用户贡献了大部分爆仓手续费,是核心收入来源。
3.3清算
3.3.1 清算公式
清算触发的本质判断只有一行:
账户权益(Equity) < 维持保证金(Maintenance Margin)
展开来看:
Equity = Margin + Unrealized PnL
       = 保证金 + 未实现盈亏

Maintenance Margin = Position Size × Maintenance Margin Ratio
                   = 仓位名义价值 × 维持保证金率
当 Equity < Maintenance Margin 时,仓位进入清算状态。
3.3.2 清算价格(Liquidation Price)
这是用户最关心的——"我的仓位在什么价格会被清算?"
多头清算价格公式
                                 Margin − Maintenance Margin
Liq Price (Long) = Entry × (1 − ─────────────────────────────)
                                      Position Size
或者更直观的形式:
Liq Price (Long) = Entry Price × (1 − IMR + MMR)
查看 推导过程
其中:
- IMR = Initial Margin Ratio(初始保证金率,如 5%)
- MMR = Maintenance Margin Ratio(维持保证金率,如 2.5%)
空头清算价格公式
Liq Price (Short) = Entry Price × (1 + IMR − MMR)
用具体数字走一遍
场景:20x 杠杆做多 BTC
- 开仓价 $50,000
- 仓位 $10,000(0.2 BTC)
- 保证金 $500(IMR = 5%)
- 维持保证金率 MMR = 2.5%
计算:
Liq Price = 50,000 × (1 − 0.05 + 0.025)
          = 50,000 × 0.975
          = $48,750
也就是说,BTC 跌到 $48,750(下跌 2.5%)就会被清算。
3.3.3 完整清算公式(含资金费率累积)
上面的公式是简化版。真实清算还要算上已经累积的未支付资金费率:
Equity = Margin + Unrealized PnL − Cumulative Funding Paid
当资金费率长期为正(多头付钱)时,即使价格不动,仓位也会随时间逼近清算线——这是很多新手不理解"为什么我没动仓位就被爆了"的原因。
扩展后的多头清算价公式:
                                 Margin − MM − Funding Accrued
Liq Price (Long) = Entry × (1 − ───────────────────────────────)
                                      Position Size
举个例子:还是那个 20x 多头 BTC 仓位,持有一周资金费率累积支付了 $100。
实际可用保证金 = $500 − $100 = $400
有效维持缓冲 = $400 − $250(MM) = $150
清算价 ≈ $50,000 × (1 − 150/10000) = $48,500
资金费率把清算价从 48,500——你变得更容易爆仓了。
3.3.4 跨仓 vs 逐仓:清算公式的两种口径
这是一个容易被忽视但极其重要的区分。
逐仓保证金(Isolated Margin)
每个仓位独立算清算价
Equity_i = Margin_i + PnL_i
清算条件:Equity_i < MM_i
爆仓只影响单个仓位,其他仓位和钱包余额安全。
跨仓保证金(Cross Margin)
所有仓位共享一个账户余额
Total Equity = Wallet Balance + Σ(PnL_i)
Total MM = Σ(MM_i)
清算条件:Total Equity < Total MM
所有仓位一起清算,但也互相"支援"——一个仓位盈利可以扛住另一个仓位的亏损。
对比表
| 维度 | 逐仓 | 跨仓 |
|---|---|---|
| 清算独立性 | 每仓独立 | 全部联动 |
| 清算价计算 | 仓位维度 | 账户维度 |
| 资金效率 | 低 | 高 |
| 风险隔离 | 强 | 弱 |
| 适合用户 | 新手、多策略并行 | 专业交易、对冲组合 |
| 爆仓后果 | 损失单仓保证金 | 可能损失整个账户 |
3.4 谁来清算:清算机制的两种范式
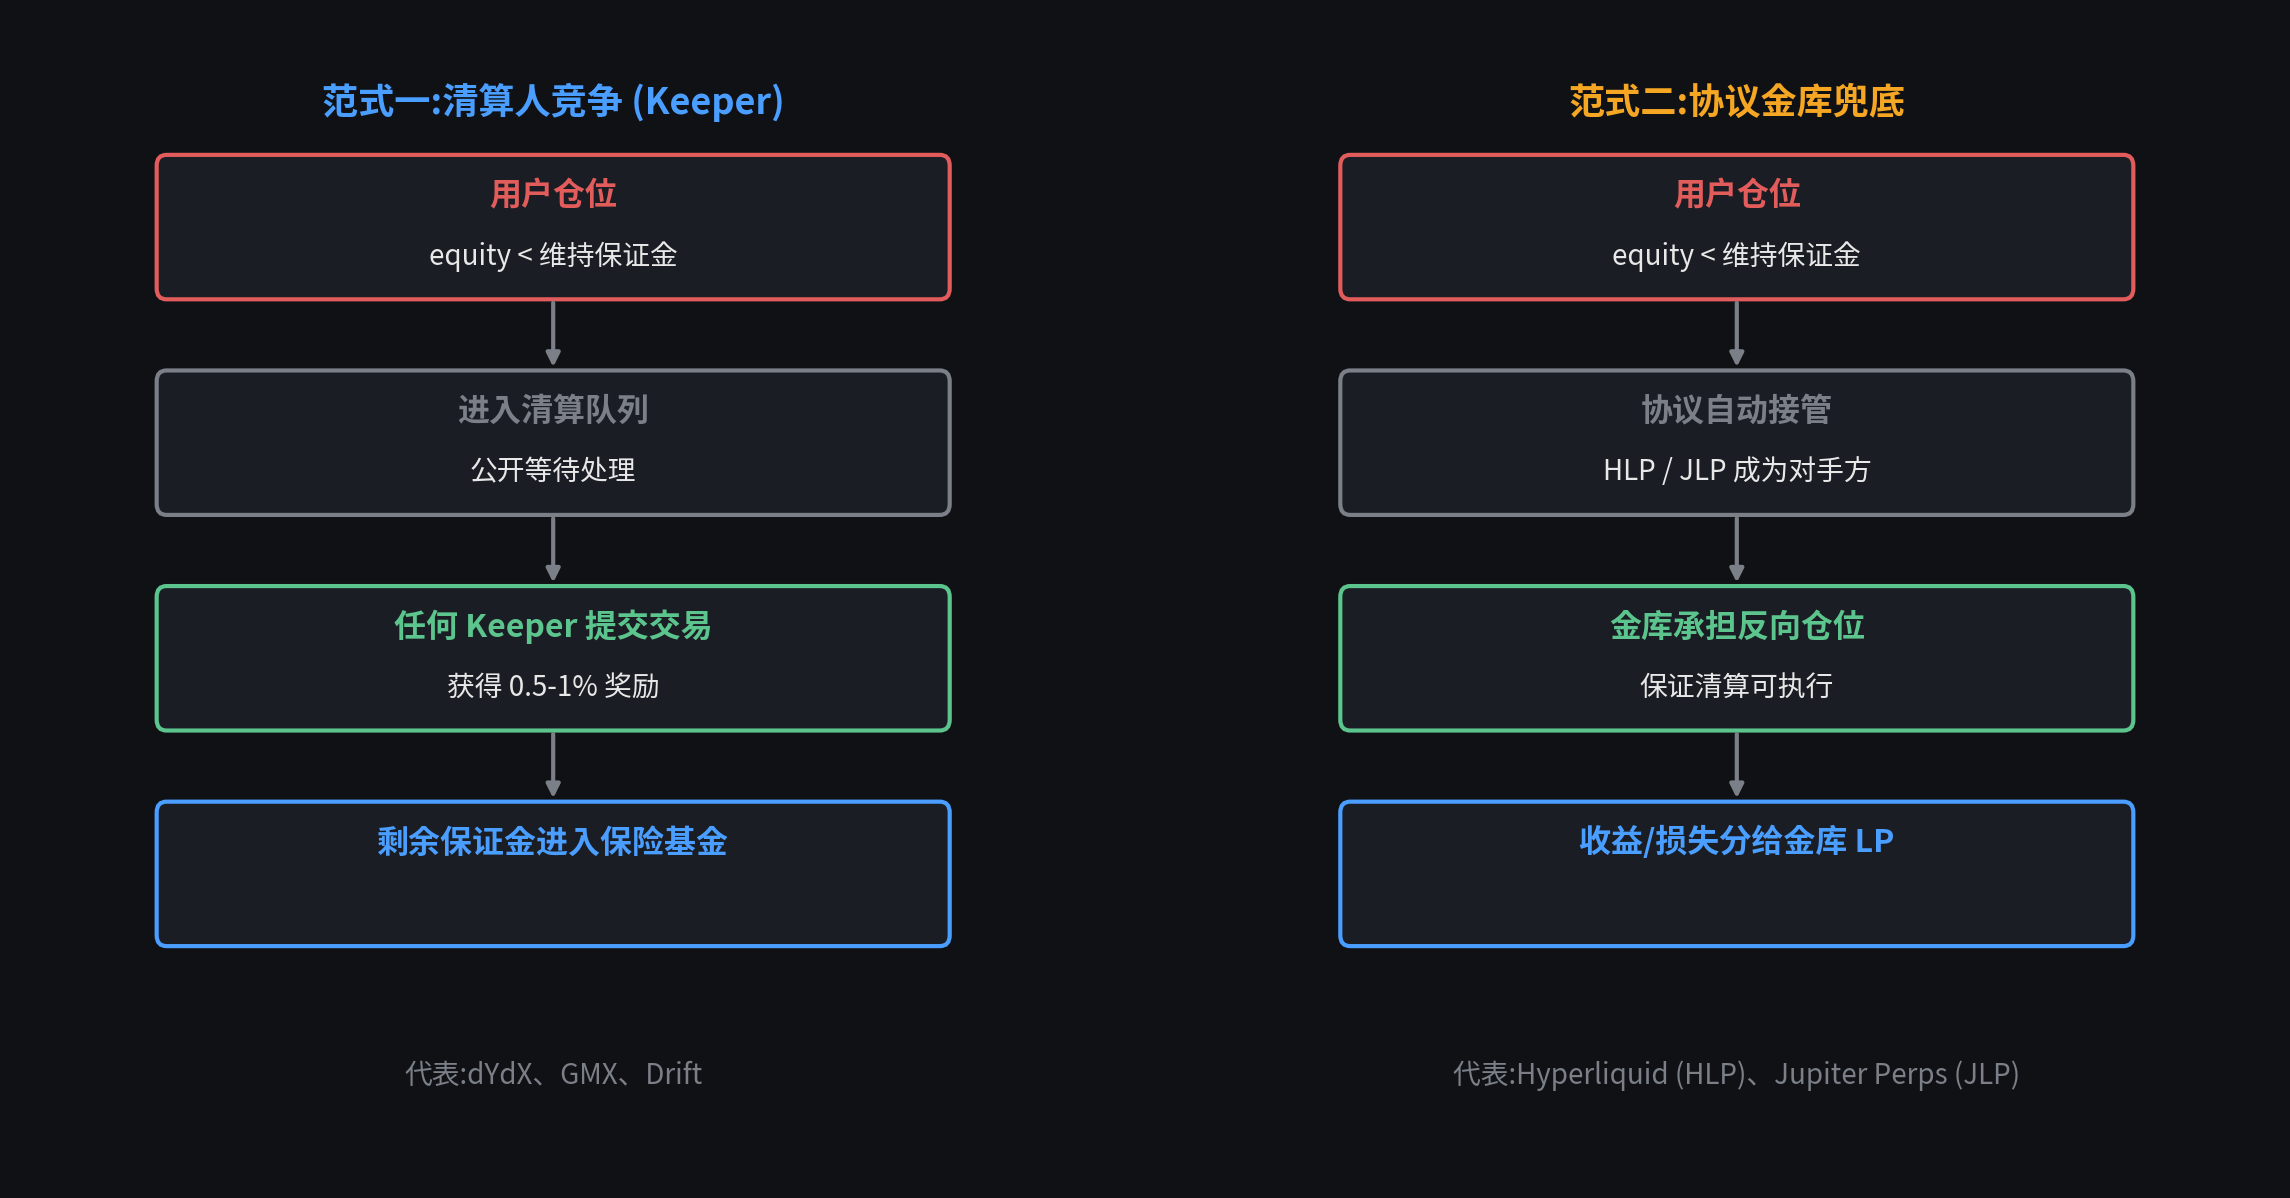
范式一:清算人竞争(Keeper 模式)
优点:完全去中心化,谁跑得快谁赚钱。
缺点:极端行情下 Keeper 可能也不赚钱(gas 成本 > 奖励),导致清算延迟 → 穿仓风险。
范式二:协议内部做市商兜底
优点:清算永远能执行,LP 赚钱(大多数时候)。
缺点:极端行情下 LP 可能大亏,协议设计复杂。
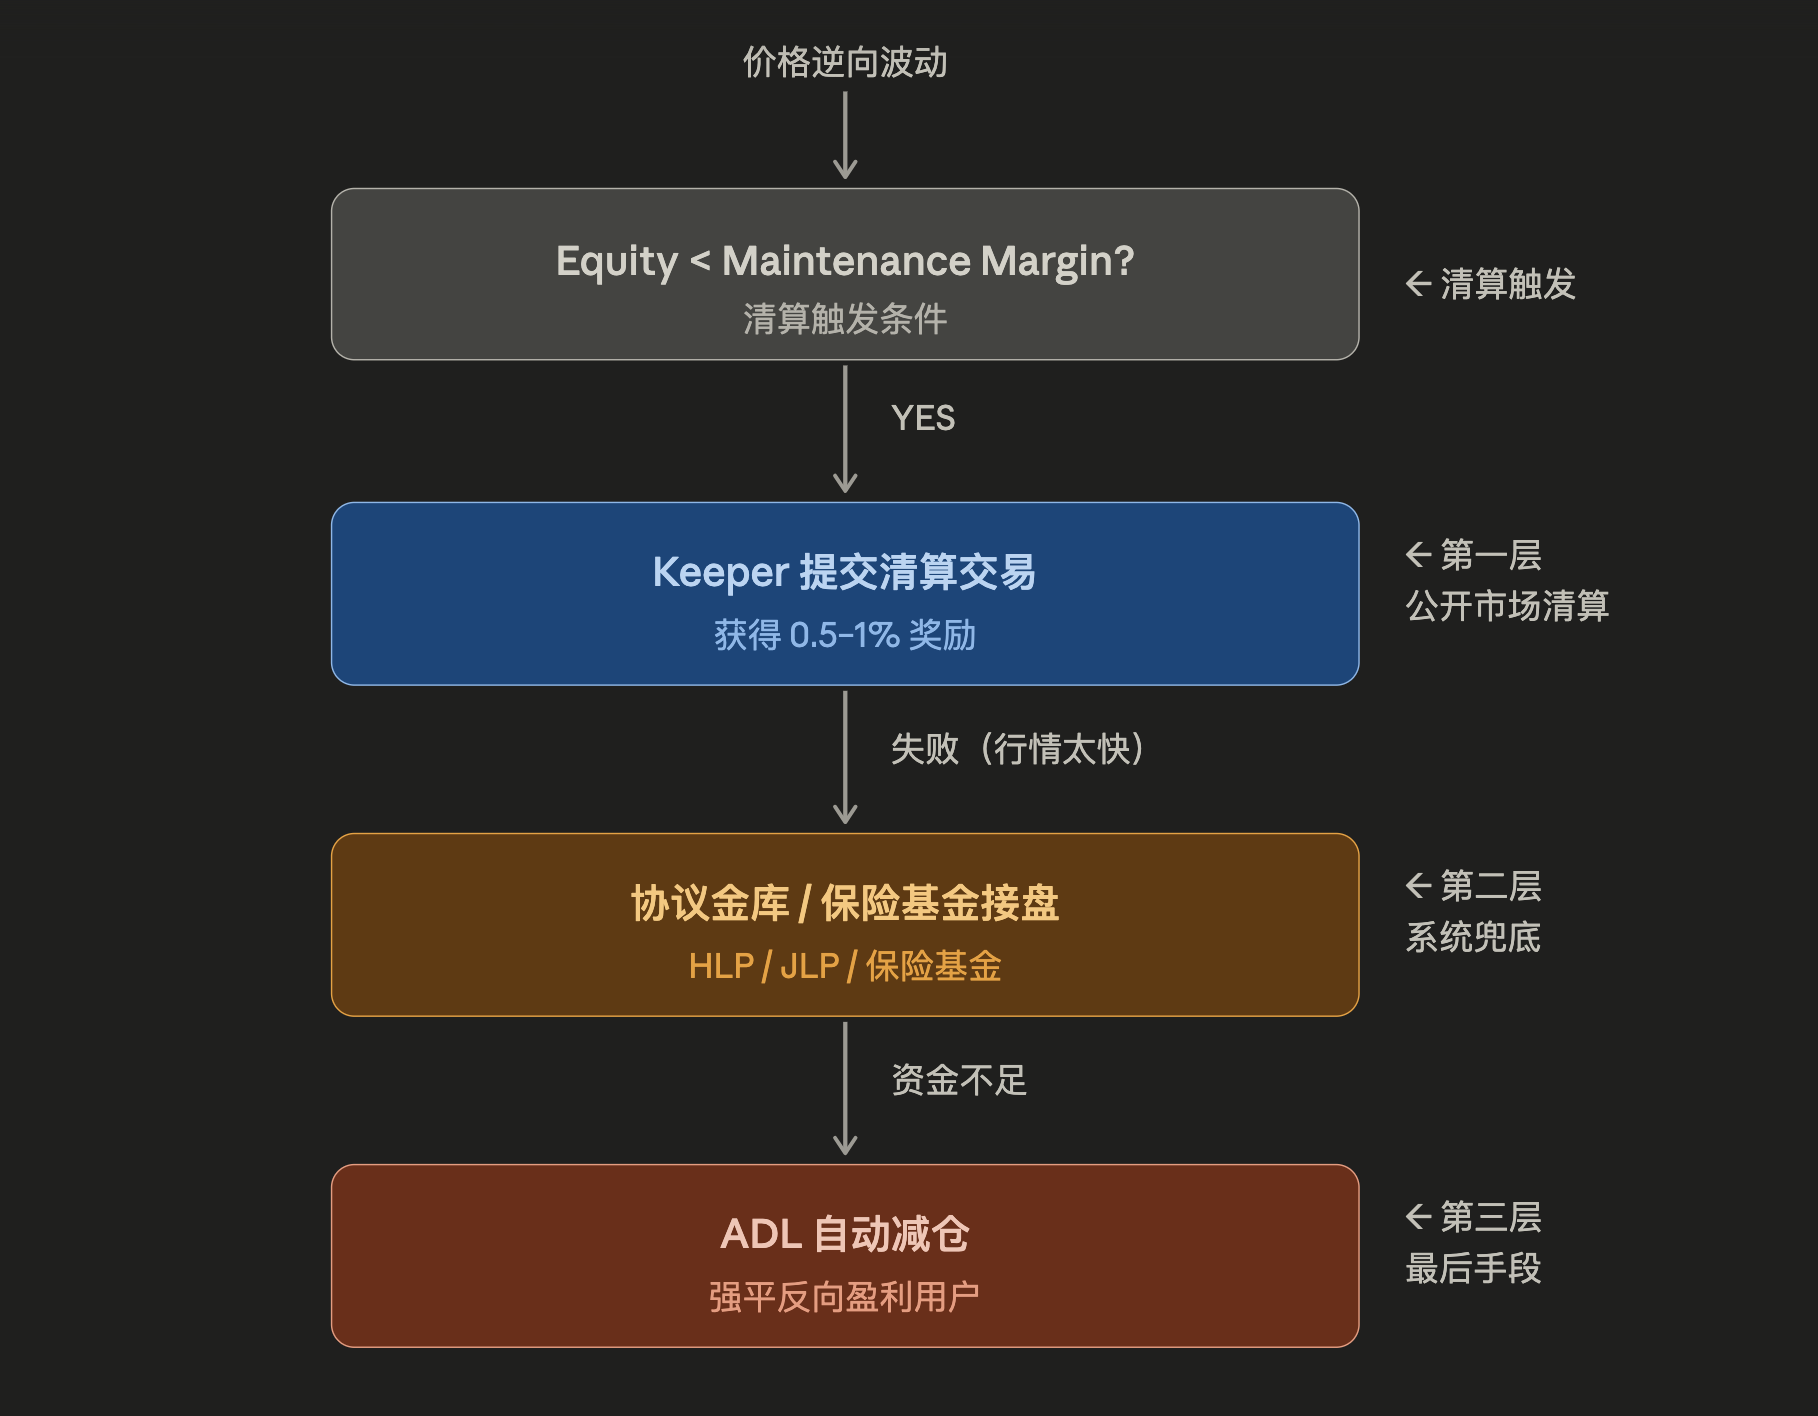
3.5 ADL(Auto-Deleveraging):清算的"最后防线"
如果清算时市场流动性不足,协议接不住这个反向仓位怎么办?
这时候会触发 ADL 自动减仓:
步骤 1:清算人未能执行清算,仓位穿仓
步骤 2:协议扫描盈利最多的反向仓位(通常按 PnL × 杠杆 排序)
步骤 3:强制平掉对方仓位来抵消这笔穿仓
步骤 4:被 ADL 的用户收到通知,按破产价成交
这是对盈利用户的"惩罚"——你盈利越多、杠杆越高,越可能被 ADL。这也是为什么 dYdX、Binance 都有 ADL 排队指示器(5 级亮灯),让用户看到自己被 ADL 的风险。
各大协议的 ADL 策略
| 协议 | ADL 触发条件 | 被选中的优先级 |
|---|---|---|
| Binance | 保险基金不足 | PnL% × 有效杠杆 |
| Hyperliquid | HLP 兜底失败 | 类似,但 HLP 是最后一道防线 |
| Jupiter Perps | JLP 池资不抵债 | 罕见,因为池子很大 |
| GMX | 极少触发 | LP 池自动承担 |
一张总图理清清算的完整链条
四、对手方机制:四条完全不同的路
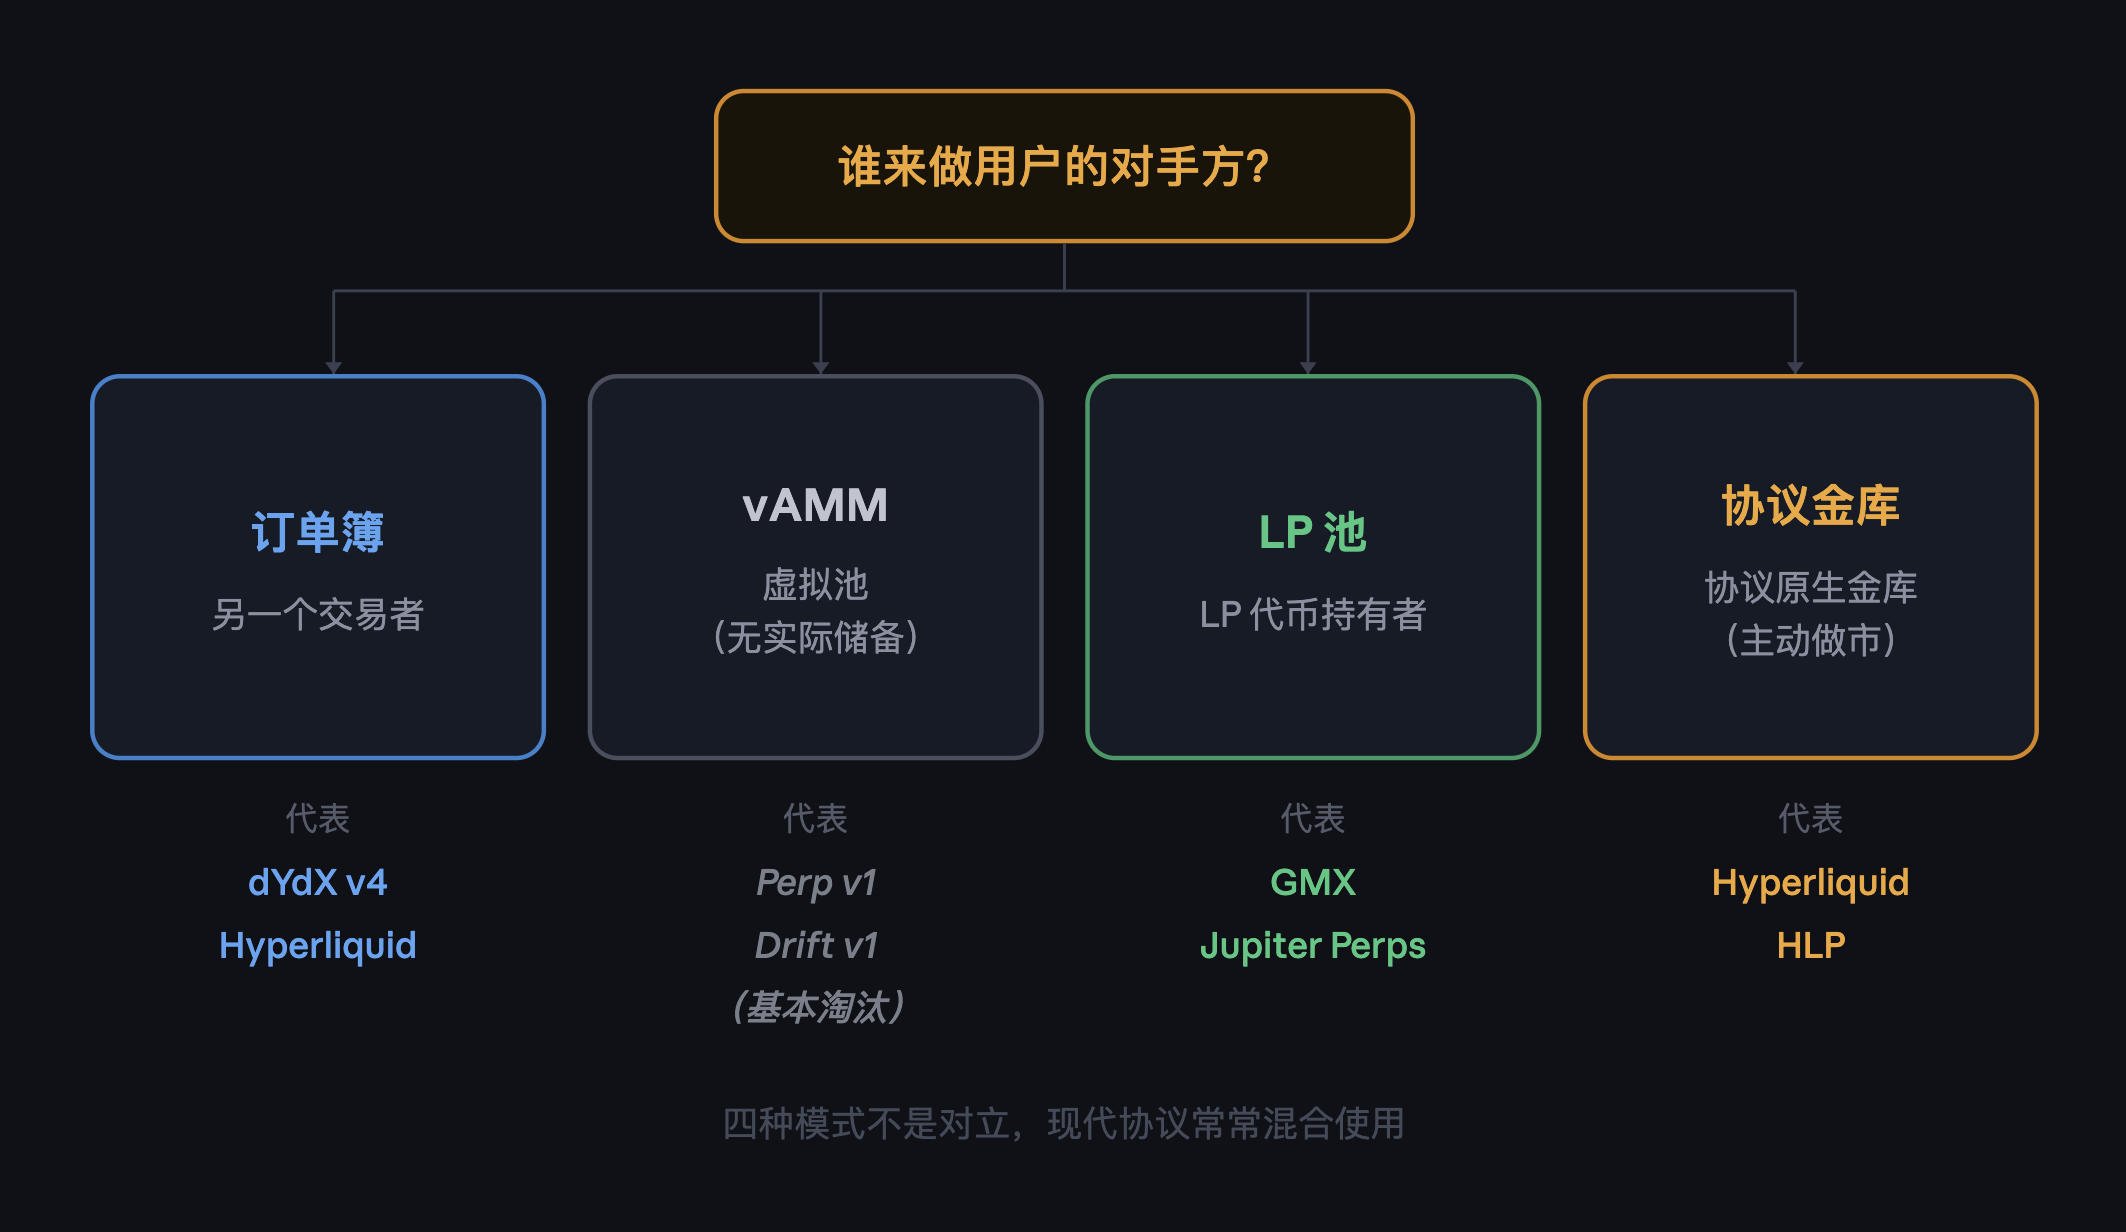
这是永续合约最大的产品分岔。同样是"谁来做用户的对手方",行业出现了四种截然不同的答案。
4.1 四种模式总览图
4.2 四种模式的详细对比
模式一:订单簿(Order Book)
- 代表:dYdX v4、Hyperliquid
- 机制:多头和空头互为对手方,价格由供需决定
- 优点:价格发现最准,接近中心化交易所体验
- 难点:冷启动困难(没人挂单就没流动性)、技术门槛高(需要高吞吐)
模式二:虚拟 AMM(vAMM)
- 代表:Perpetual Protocol v1、Drift v1
- 机制:用一个"虚拟"的恒定乘积池(x * y = k)模拟订单簿,没有真实资产储备
- 优点:开新市场无需任何流动性启动
- 缺点:多空严重失衡时会"亏空",需要保险基金兜底。因此纯 vAMM 模式现在基本已淘汰
模式三:LP 池(单边池模式)
- 代表:GMX、Jupiter Perps
- 机制:LP 提供一篮子资产(ETH/BTC/USDC 等),交易者从池子"借"资产开仓,支付借贷费
- 优点:LP 收益稳定,交易者体验简单(无资金费率)
- 缺点:单边行情下 LP 必然亏钱(所有人做多时 LP 被迫做空)
模式四:协议做市金库(Active MM Vault)
- 代表:Hyperliquid HLP
- 机制:协议运营一个链上做市策略金库,用户可存入 USDC 分享收益,金库主动在订单簿上做市和清算
- 优点:保留订单簿优势 + 解决冷启动 + LP 反向做市对冲
- 缺点:金库策略由协议团队维护,有一定中心化成分
4.3 同一张表看清四种模式
| 维度 | 订单簿 | vAMM | LP 池 | 协议金库 |
|---|---|---|---|---|
| 对手方来源 | 另一交易者 | 虚拟储备 | LP 代币持有者 | 协议原生金库 |
| 冷启动难度 | 高 | 低 | 中 | 低 |
| 价格发现精度 | 最高 | 低 | 中 | 高 |
| LP 收益稳定性 | —— | —— | 中(单边易亏) | 高(主动对冲) |
| 极端行情风险 | 低(撮合失败) | 高(vAMM 爆仓) | 高(LP 巨亏) | 中(金库抗压) |
| 代表协议 | dYdX, Hyperliquid | Perp v1, Drift v1 | GMX, Jupiter Perps | Hyperliquid HLP |
五、五大协议的产品取舍对比
把前面所有的机制放一起,看五个最典型的永续协议:
5.1 核心参数对比表
| 维度 | dYdX v4 | GMX v2 | Drift v3 | Jupiter Perps | Hyperliquid |
|---|---|---|---|---|---|
| 底层链 | Cosmos 应用链 | Arbitrum | Solana | Solana | 自建 L1 |
| 对手方机制 | 订单簿 | LP 池(GLP/GM) | JIT 拍卖+订单簿+vAMM | JLP 池 | 订单簿 + HLP |
| 资金费率 | 有,1 小时 | 无(用借贷费) | 有 | 无(用借贷费) | 有,1 小时 |
| 最大杠杆 | 20x | 50x | 101x | 100x | 40x(BTC) |
| 标记价格 | 外部指数 | Oracle 多签 | Oracle + 订单簿 | Oracle 纯指数 | 多源加权 |
| 清算模式 | Keeper | Keeper | Keeper + 保险基金 | Keeper + JLP 兜底 | HLP 兜底 |
| 典型用户 | 专业交易者 | 长期持有者 | 中等频率交易 | 简单快速开仓 | 高频/专业 |
5.2 五个协议的"性格"一句话概括
dYdX v4        ──  "我们就是链上版的 Binance,专业交易者的家"
GMX            ──  "单边池很简单,LP 收益也相对稳定"
Drift          ──  "Solana 上最像订单簿的协议,用 vAMM 兜底"
Jupiter Perps  ──  "最简单的用户心智:开仓、借钱、还钱"
Hyperliquid    ──  "既然现有链撑不起订单簿,就自造一条"
六、回答开头的问题
- 价格锚定:如何让价格贴近现货?(资金费率 + 标记价格)
- 风险控制:如何在用户爆仓前保护系统偿付能力?(保证金体系+ 清算机制)
- 对手方:谁来接盘用户的多空仓位?(订单簿 / vAMM / LP 池/金库)
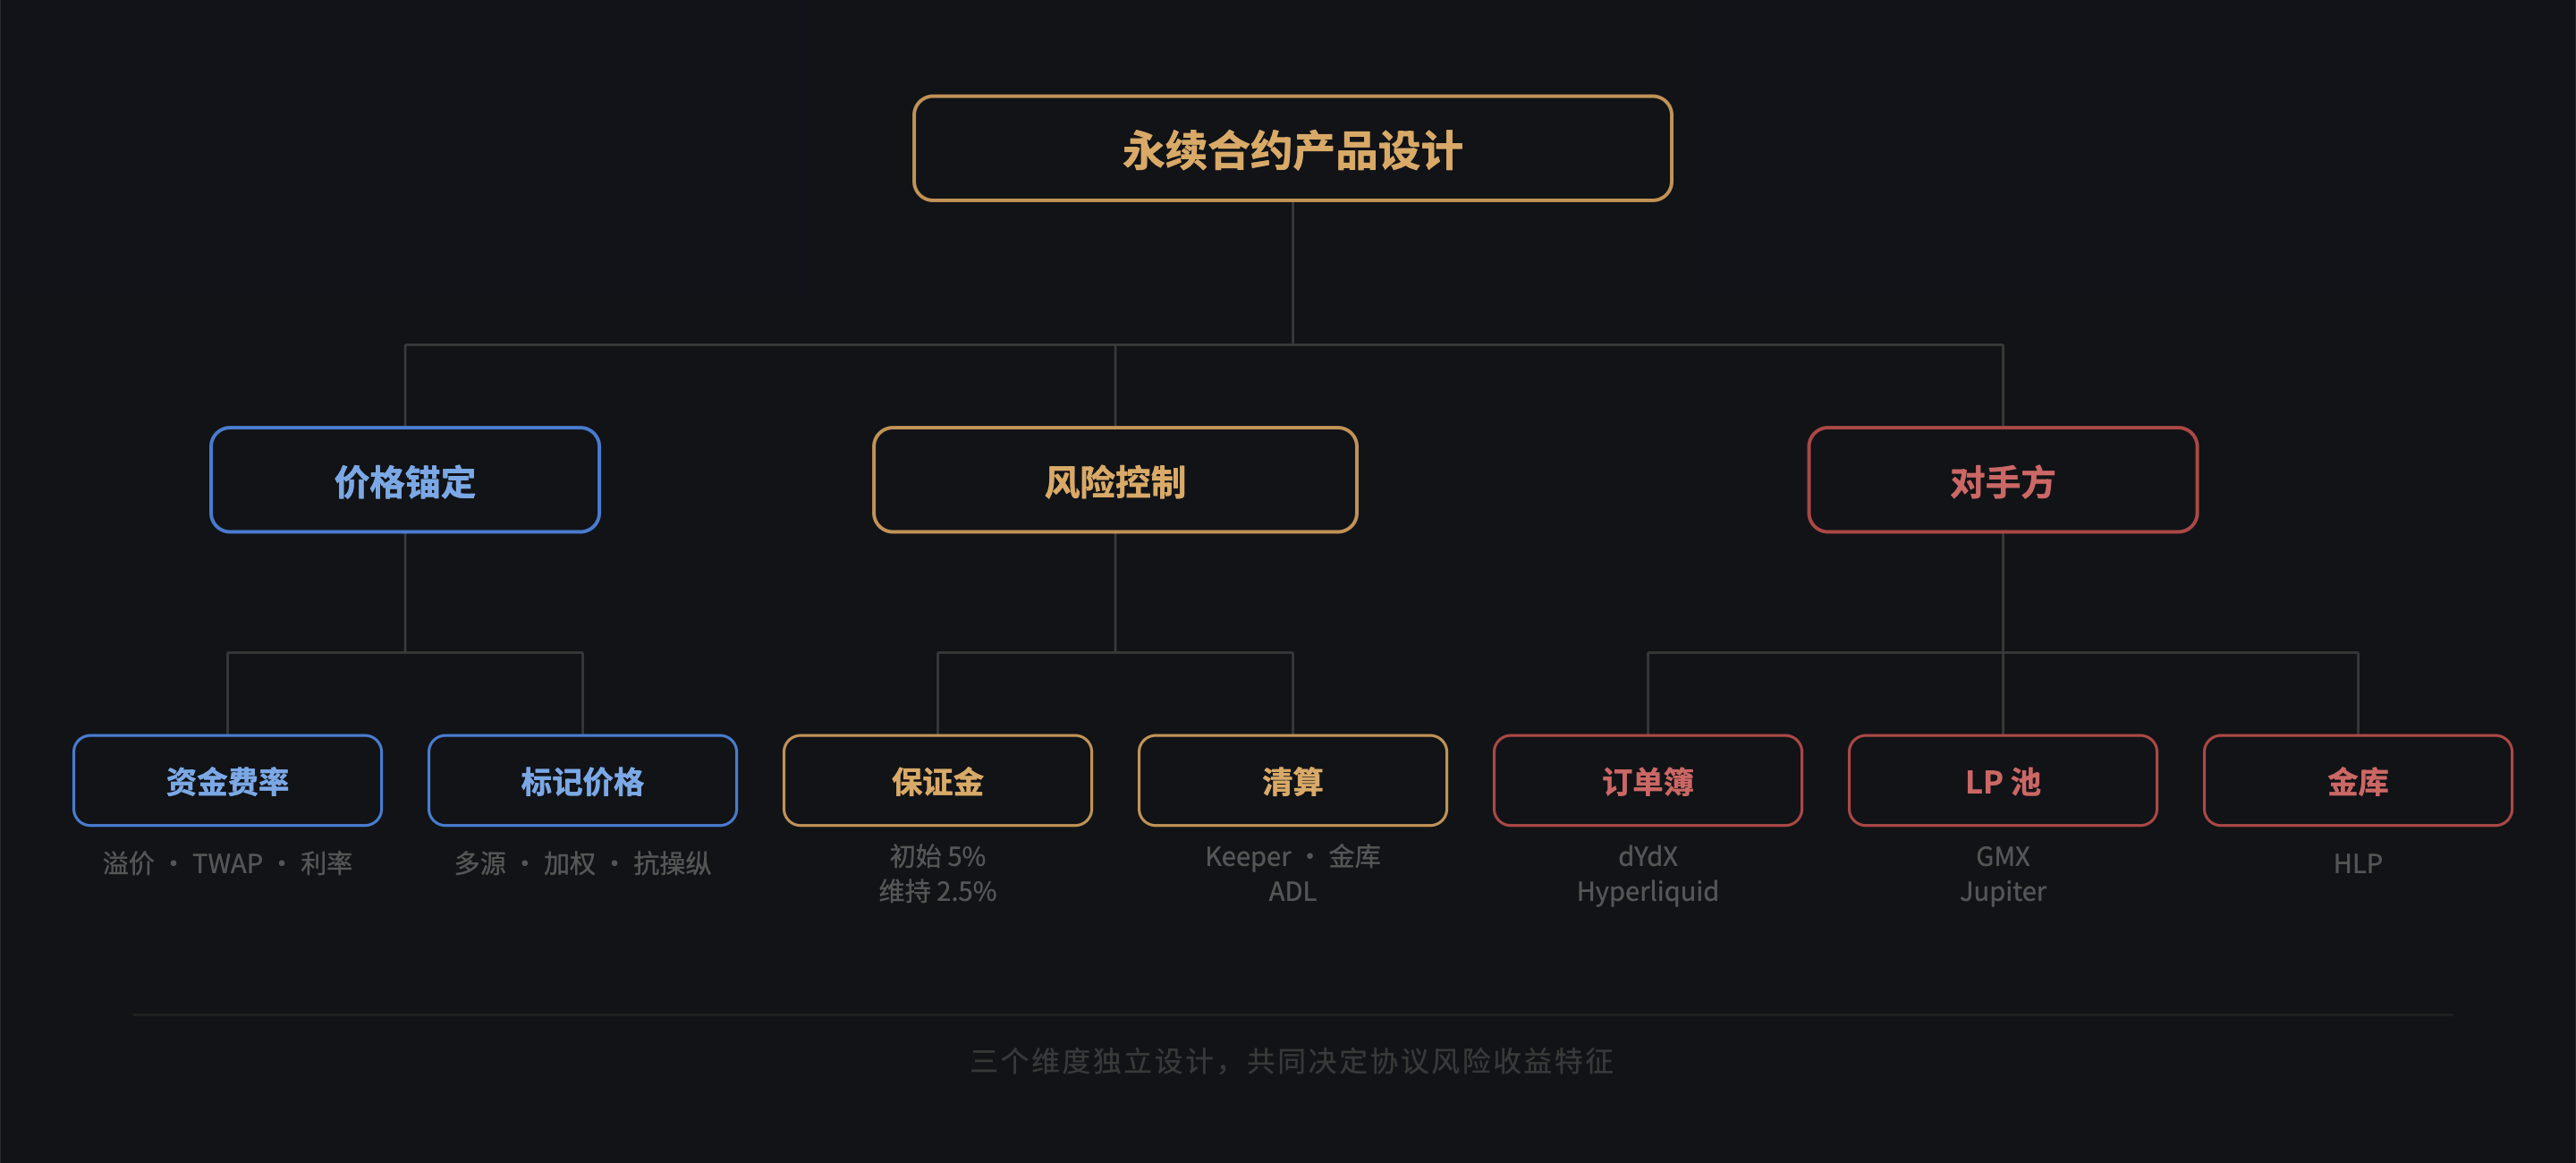
永续合约的产品设计,表面上是三个独立模块,本质上回答的是同一个问题:系统在极端行情下能不能活下去。
价格锚定决定协议多快感知风险——资金费率和标记价格的精度,决定了合约价格偏离现货的容忍边界;风险控制决定协议能撑多久——保证金体系是第一道防线,清算机制是最后的止损;对手方决定谁来承担最终损失——订单簿把风险分散给市场,LP 池把风险转移给流动性提供者,协议金库则意味着协议自己下场。
三个模块的选择,都是设计者在流动性、资本效率、系统稳定性之间做的取舍。没有最优解,只有在特定假设下的最优均衡。
读懂这三个维度,你就能看穿任何一个新协议在赌什么——以及它在哪种市场条件下会先崩。
评论
加载中…